一家曾被市场担忧受政策冲击的医疗器械公司,在2025年交出了一份净利润最高可能暴涨近四倍的业绩预告,其转型路径正成为中国医疗企业突破困境的生动写照。
乐普医疗近日发布2025年业绩预告,公司预计实现归母净利润8.0亿至12.0亿元,同比增长223.97%至385.95%。
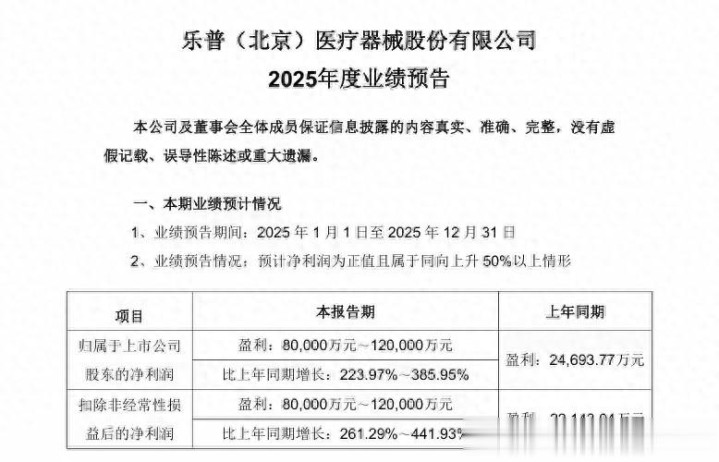
扣非净利润同样为8.0亿至12.0亿元,同比增长更高达261.29%至441.93%。
01 业绩预告:增长数据背后的信号
乐普医疗这份业绩预告最引人注目的无疑是增长幅度。按预告上限计算,公司净利润将实现近四倍的增长。
更值得关注的是,扣非净利润的增长幅度甚至超过了归母净利润,这说明公司的利润增长并非依赖一次性收益,而是主要来自主营业务的真实改善。
公司经营活动现金流量净额预计同比增长约95%,这意味着公司的盈利并非只是账面上的数字,而是实实在在的现金流入。
与2024年的业绩预告相比,这一转变更为明显。2024年,乐普医疗预计扣非净利润为2.35亿至3.50亿元,同比下降68.84%至79.08%。一年之间,从大幅下降到大幅增长,这种反转令人瞩目。
02 三大支柱:支撑业绩逆袭的基本盘
业绩增长不是凭空而来的,乐普医疗的业务结构已经发生了根本性变化。公司正在从单一依赖心血管业务,转向心血管、医美和神经调控三大业务并行的多元格局。
传统心血管业务基本盘稳固。报告期内,公司核心业务心血管植介入营业收入稳中有升,药品板块中制剂业务零售渠道的库存清理基本完成,营业收入实现双位数增长。
根据公司2025年三季报,前三季度医疗器械板块收入25.72亿元,同比增长0.33%。其中心血管植介入业务收入17.9亿元,同比增长7.45%。
结构性心脏病业务尤其亮眼,2025年上半年收入3.29亿元,同比增长32.06%。第四代MemoSorb全降解封堵器系列产品及ScienCrown经导管植入式主动脉瓣膜等产品推动了这一增长。
03 医美新曲线:“童颜针”如何创造奇迹
乐普医疗转型中最引人注目的要属医美业务。2025年,公司自主研发的聚乳酸面部填充剂上市销售,市场称之为“童颜针”。
这个产品的表现超出了市场预期。2025年第三季度,童颜针与水光针首次实现收入8614万元。自2025年8月初发货以来,童颜针的含税收入已达约1亿元左右。
公司医美产品的市场覆盖速度令人惊讶。目前,童颜针已覆盖80%以上的大型品牌连锁医美机构及其他中小型医美机构,总计1500-2000家。
医美产品矩阵正在快速扩展。注射用交联透明质酸钠凝胶已于2025年8月获批,注射用透明质酸钠复合溶液等产品亦在注册申报阶段。
04 神经调控新边疆:进军“大脑生意”
如果说心血管是乐普医疗的“心脏生意”,医美是“容颜生意”,那么神经调控业务就是公司正在开拓的“大脑生意”。
2025年11月,乐普医疗自主研发的可充电植入式脑深部神经刺激器获得国家药监局注册批准。这一产品适用于对药物不能有效控制的晚期原发性帕金森病患者的辅助治疗。
该产品的获批具有重要的行业意义。脑深部神经刺激器市场长期由国际巨头主导,乐普医疗的突破意味着在这一高技术壁垒领域实现了国产替代。
帕金森病患者人数在中国已超过500万,这一庞大的患者群体为脑深部神经刺激疗法提供了广阔的应用空间。
05 创新药国际化:获得国际认可的里程碑
除了医疗器械的多元化,乐普医疗在创新药领域也取得了突破,并且这一突破获得了国际市场的认可。
2025年,公司控股子公司民为生物将具有自主知识产权的MWN105注射液有偿许可给丹麦Sidera公司。截至2025年12月31日,公司已收到首笔不可撤销的投资款3000万美元。
这一交易不仅为公司带来了直接的财务收益,更重要的是标志着公司的创新药研发能力获得了国际市场的认可。
民为生物的创新药管线不止于此。其自主研发的GLP-1/GIP/GCG受体三重激动剂MWN109和GLP-1/GIP/FGF21受体三重激动剂MWN105均已进入肥胖适应症临床二期。
06 转型并非坦途:公司面临的挑战与风险
尽管业绩预告亮眼,但乐普医疗的转型之路并非没有挑战。公司公告中也提示了多项风险因素。
报告期内,受国际外汇市场主要货币汇率走势变动影响,公司汇兑损益由上年同期的净收益转为净损失。这对公司的财务表现造成了一定压力。
公司还面临着行业共性的挑战。集采政策持续推进可能对公司产品价格造成压力;新产品研发和上市进度可能不及预期;医美等新兴业务面临激烈的市场竞争。
部分业务仍在调整期。2025年上半年,公司体外诊断业务收入同比下降17.35%,外科麻醉业务收入同比下降10.29%。这些业务的下滑部分抵消了其他业务的增长。
07 乐普医疗逆袭的深层逻辑
乐普医疗2025年业绩的逆袭,本质上是中国医疗企业应对行业变革的典型案例。在集采政策改变行业规则后,公司没有固守原有业务模式,而是主动寻求转型。
多元化的业务布局是公司抵御风险的关键。从心血管到医美再到神经调控,乐普医疗正在构建一个更加平衡的业务组合,减少对单一业务的依赖。
创新驱动成为公司发展的核心动力。无论是心血管领域的可降解封堵器,还是医美领域的童颜针,或是神经调控领域的脑深部刺激器,创新产品的不断推出为公司带来了新的增长点。
效率提升也是业绩改善的重要因素。前期公司人员优化重置和组织架构重塑已见成效,销售费用与管理费用均有不同程度下降。
2025年上半年,公司销售费用率16.28%,同比下降2.91个百分点;管理费用率9.25%,同比下降0.04个百分点。这些数据反映了公司运营效率的提升。
这家公司用一年时间,将扣非净利润从可能下降近八成扭转为最高增长四倍以上。其医美产品“童颜针”上市仅数月,销售收入已突破1亿元。
乐普医疗的脑深部神经刺激器成功打破了国际巨头垄断,公司创新药管线获得国际认可并完成首笔3000万美元授权交易。市场正在重新评估其价值,正如一年前市场低估其转型潜力一样。
(风险提示:股市有风险,投资需谨慎!本文仅为个人观点,大家交流经验,内容仅供参考,不构成投资建议,也不作推荐,投资者据此买卖,风险自担!)
益丰配资提示:文章来自网络,不代表本站观点。